Guía de inversión
Por qué cada vez más inversores españoles miran a Bali para diversificar
Por Ilia Siniak, Fundador de Bali Family Development
11 de julio de 2026 · 6 min de lectura
El inversor español tiene casi todo su patrimonio en euros y en ladrillo nacional. Diversificar a una villa en Ubud es repartir riesgo por geografía, por divisa y por tipo de activo, a la vez.
El problema de tenerlo todo en el mismo sitio
El patrimonio del ahorrador español medio es notablemente concentrado: la vivienda habitual, quizá un segundo piso para alquilar, algún fondo y liquidez en el banco. Casi todo en euros y casi todo ligado al ciclo inmobiliario nacional. Cuando ese ciclo se enfría —o cuando el euro pierde fuelle frente al dólar—, no hay nada en la cartera que reme en dirección contraria.
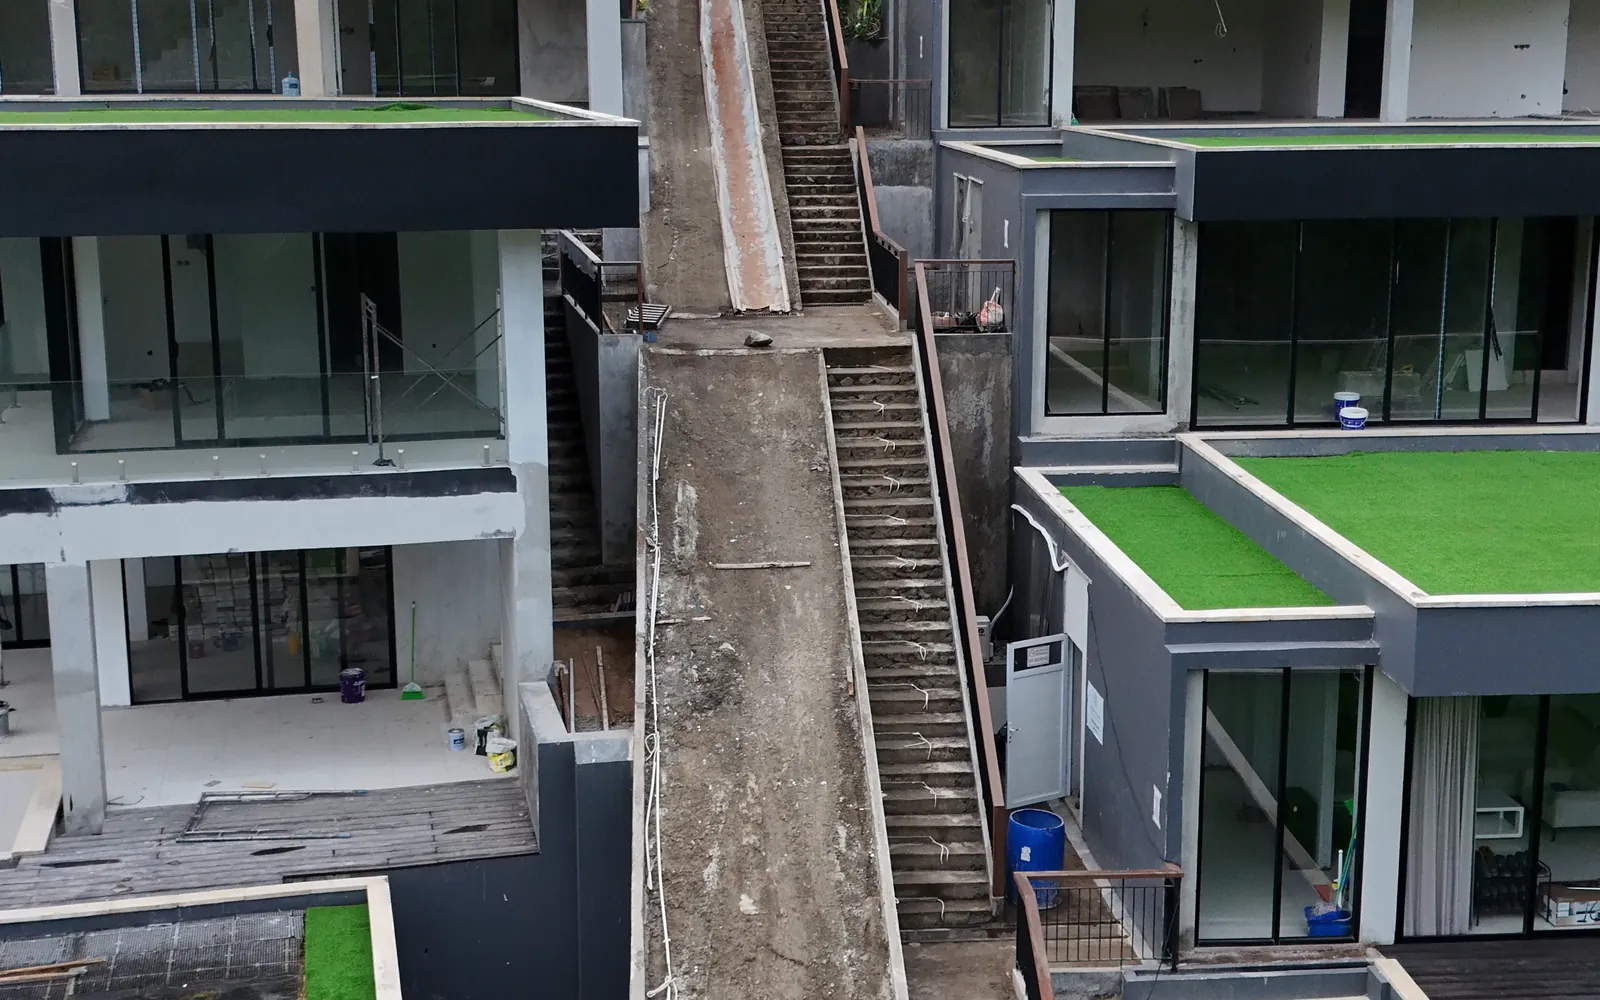
La compra tiene precio en dólares estadounidenses. Las 16 residencias en Jl. Bangkiang Sidem en Ubud, desde el de un dormitorio de 103 m² hasta el de tres dormitorios de 349 m², están todas cotizadas en USD.
Renta en dólares, gastos en euros
Buena parte del atractivo para un inversor español está en la divisa. Los precios y las rentas de Puri Sidem se fijan en dólares (junto a una referencia en rupia indonesia, solo por exigencia legal local). Eso significa que una parte de tu patrimonio genera ingresos en una de las divisas refugio del mundo, mientras tus gastos del día a día siguen en euros.
Si el euro se debilita frente al dólar, tu renta balinesa vale más al convertirla; si se fortalece, tu activo sigue generando ingresos en dólares. En ambos escenarios has dejado de apostar todo tu futuro financiero a una única moneda. Esa cobertura natural es difícil de conseguir sin salir del euro, y una villa productiva la incorpora de serie.
Antes de dar el paso: lo que sí conviene verificar
Diversificar fuera no exime de hacer los deberes. La fiscalidad de una inversión inmobiliaria en el extranjero tiene implicaciones tanto en Indonesia como en tu declaración en España, y depende de tu situación personal: conviene sentarse con un asesor fiscal que conozca la tributación de rentas obtenidas fuera antes de firmar nada. No te fíes de porcentajes redondos que circulan por foros.
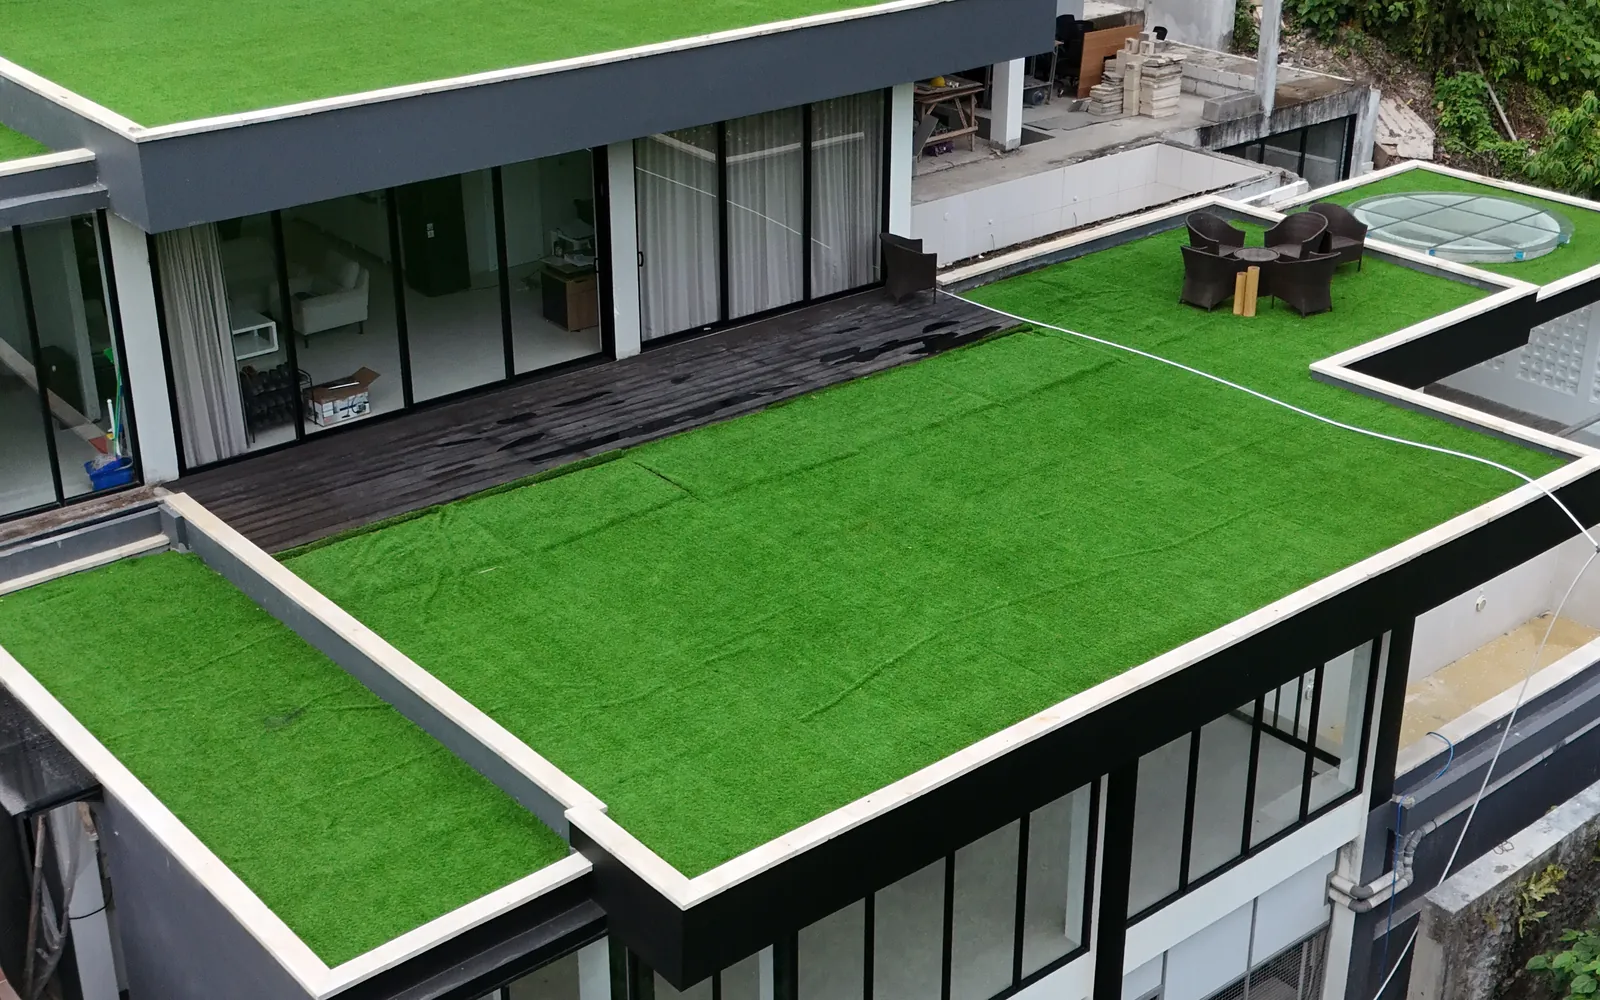
En el plano del activo, sí puedes exigir claridad total desde el principio: estructura de leasehold de 27 + 25 años, coste de extensión fijado en el 15% del precio de la villa y una empresa de gestión que se ocupa de la ocupación y el mantenimiento. Cuando el activo es transparente y la fiscalidad la revisas con un profesional, la diversificación deja de ser un salto al vacío y pasa a ser una decisión medida.
¿Preguntas sobre tu caso concreto?
Cuéntanos qué estás valorando y te respondemos con el detalle que necesites: estructura legal, plazos y qué unidades siguen disponibles.
Más guías
Guía de inversión
Comprar una villa en Bali desde España: cómo funciona el proceso, paso a paso
La distancia asusta menos de lo que parece. Comprar una villa llave en mano en Ubud y ponerla a rentar es un proceso ordenado que puedes llevar en remoto desde España, con las comprobaciones adecuadas.
Guía legal
Qué es una PT PMA en Bali: la vía legal para invertir como extranjero
Para un inversor español o latinoamericano, la seguridad jurídica es el primer filtro antes de mirar números. En Indonesia, esa seguridad tiene un nombre: la PT PMA. Te explicamos qué es, qué derechos otorga y cómo se aplica a la compra de villas en Ubud.
Guía de inversión
Lo anunciado frente a lo cobrado: cómo leer los números de una villa en Bali
La cifra de un anuncio y el dinero que llega a tu cuenta rara vez coinciden. Aquí te explicamos por qué, y cómo distinguir ambas antes de comprar.